今回は2026年10月15日に発表された出前館の決算内容について紹介していきます。
決算業績を始めとした決算内容から、今 出前館が抱えている不安要素・今後のフードデリバリー市場の展望などの情報をお届けします。
出前館 8期連続赤字
2026年10月15日に出前館から発表された決算によると2026年8月期の連結最終損益は82.4億円の赤字(前の期は50億円の赤字)と赤字幅が拡大し、8期連続の赤字となりました。
昨年(2025年)10月時点の業績予想では、2026年8月期は40億円の赤字という見込みでしたが、結果的にそれは上回る赤字額となってしまいました。
※これらの各種データについては次の『出前館 決算内容』にて紹介していきます。
出前館 決算内容
ここでは2026年10月15日に出前館が公表した以下の半期決算短信・決算説明会資料を基に、各種報告内容を紹介していきます。
決算業績【本決算】
ここでは、出前館の本決済(1年ごとの決算)の業績内容を紹介していきます。
尚、本記事では 業績内容を分かりやすくするために 億単位・万単位(いずれも円)で表示し 小数点以下の数値は四捨五入し簡潔化しています。
※より詳しい数値を知りたい場合は出前館が公表している決算業績を ご確認ください。
そして、2024年から2026年(予想を含む)までの本決算の業績内容は以下となります。
| 決算期 | 2024年 実績 (2023年9月~2024年8月) | 2025年 実績 (2024年9月~2025年8月) | 2026年 実績(予想) (2025年9月~2026年8月) | 2026年 実績 (2025年9月~2026年8月) |
|---|---|---|---|---|
| 売上高 | 504億 | 397億 | 441億 | 391億 |
| 営業益 | -60億 | -49億 | -40億 | -83億 |
| 経常益 | -59億 | -50億 | -40億 | -82億 |
| 最終益 | -37億 | -50億 | -40億 | -82億 |
| 発表日 | 2024/10/11 | 2025/10/15 | 2025/10/15 | 2026/10/15 |
出前館 本決算(2024年~2026年)
※2026年の実績予想については2026年7月15日に最新の予想が発表されていますが、今回は敢えて一年前(2025年10月15日)の予想を掲載しました。
1つ目の注目点は『2026年(8月期)の予想と実績』で、2025年10月予想の段階では最終益マイナス40億でしたが、実際にはマイナス82億と予想よりも大幅に赤字が拡大しました。
※2026年7月予想の段階では最終益マイナス78億
これについては決算で毎回虚勢を張る出前館らしい結果となったわけで、悪い意味で予想通りにならないことはいつものことかと。
2つ目の注目点は『売上高』で、2026年8月期(2025年9月~2026年8月)は2025年8月期(2024年9月~2025年8月)に比べて5億少なくなりました。
(2025年10月予想の441億円とも大分乖離した結果となっています)
減少割合として見れば大したことはないんですが、問題はその内容で、2026年8月期の下期(2026年3月)から意気込んで本格展開したお店価格が予想に反して振るわなかった点ではないでしょうか。
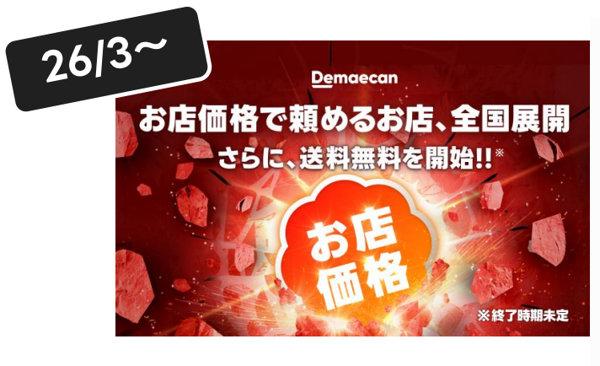
お店価格は従来の提供価格よりも安くなるため客単価が下がり売上高も伸びにくくなるのは当然ですが、それを見越した上で注文数が予想よりも低かったのかと。
昨年の決算発表時(2025年10月)は来期(2025年8月期)の売上高は441億円と予想していましたが、最終的に予想よりも50億円低い結果となりました。
お店価格展開で注文数は増えたものの、提供価格が安いが故に客単価も落ち、挙句の果てには予想よりも赤字が増えると踏んだり蹴ったりの結果となりました。
オーダー数・ユーザー数
ここでは出前館 決算説明会資料にて公表された出前館のオーダー数(注文数)・ユーザー数について紹介していきます。
まずは、2025年6月~2026年8月のオーダー数を見ていきます。
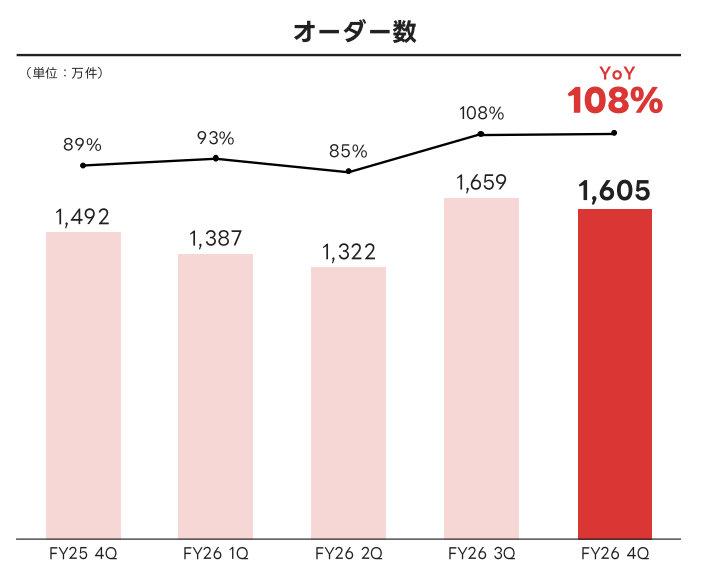
まず、グラフ上部にあるYOY(YearOverYear)とは「前年比」のことで、それぞれのQ(クォーター)の1年前と比較したオーダー数の割合となります。
YoYが100%を超えているFY26 3Q(2026年3月~5月)と4Q(2026年6月~8月)はお店価格を展開している時期であり、その効果が如実に表れたと言えます。
次に2025年6月~2026年8月のユーザー数を見ていきます。
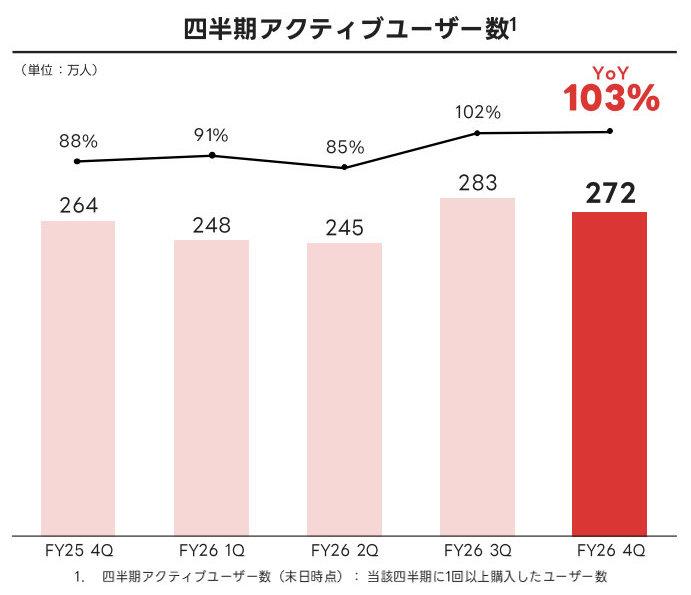
このデータで言うアクティブユーザー数とは該当する各四半期(Q)内に1回以上出前館を利用したユーザーとなります。
こちらもオーダー数と同様にお店価格の効果のためかFY26 3Q・4QはYoYが100%を超えています。
これらのオーダー数・ユーザー数に関しては決算資料内では「下期から前年比100%超を実現し、トップラインは再成長フェーズへ」と前向きな表現をしています。
しかし、私からすると この前向きな表現は株主を安心させるための強がりであり、実際のところ強調するほどの実績でもなく、むしろ伸び率の低さに危機感すら覚えます。
YoYが150%を超えているならまだしも、110%にも満たない結果で「再成長フェーズへ」と言われても将来性に期待は持てないかと…
第1四半期は黒字予想
出前館の決算資料にて2027年8月期の第1四半期(2026年9月~11月)の業績予想を以下としています。
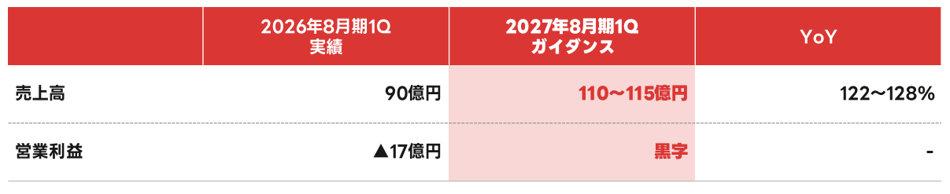
上の表を見て「これまで赤字続きだったのに急に黒字予想?」と疑問視する方も多いと思いますが、これらはあながち全部が でっち上げた数値でもありません。
これらの業績予想を裏付けるのが以下の2026年9月の暫定値です。
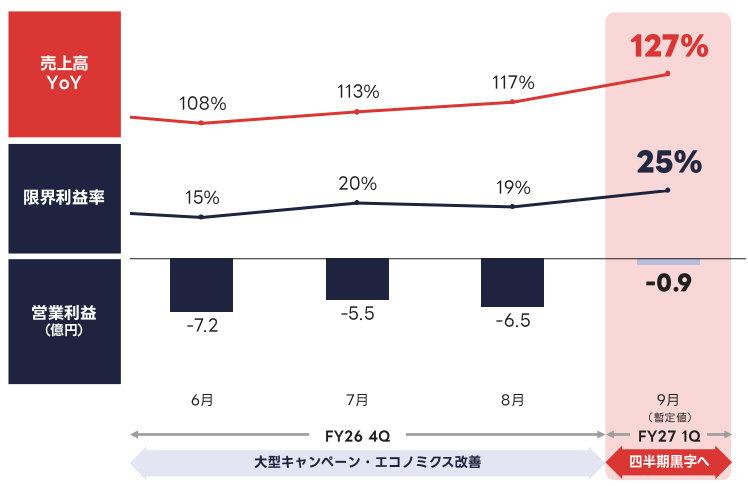
2026年9月は2027年8月期の最初の月であり、昨年(2025年)9月と比較すると売上高は127%となっており、前述した第1四半期の業績予想のYoY 122~128%内に収まっています。
驚くべきは営業利益で、赤字ではあるもののマイナス約0.9億円(約9,000万円)と赤字が大幅縮小されています。
実際に2026年9月は私も出前館でかなり稼働したのですが、東京エリアは悪天候の日が多く 配達報酬に関しては真夏程ではないもののそれなりに高額でありました。
そんな高めの配達報酬でありながらもマイナス約0.9億円に抑えたことが驚きで、翌月(10月)の東京エリアの配達報酬は過去一酷くなっており、配達員の報酬は着実に減っていると言えます。
そういった意味で10月は黒字になる可能性も考えられ、これが続けば黒字化も現実味を帯びてきます。
ただ、気になるのは暫定値が本当に正確なデータか怪しいところで、決算発表日は10月15日なので9月のデータは出せるのですが、全てのデータが反映されているか疑わざるを得ません。
配達員の身からすると、2026年9月は これまでと特別変わりがなく急に赤字が縮小したことがにわか信じがたいです。
差し詰め 配達員への報酬の一部は未計上 等の都合良いデータだけ反映させた偽りの暫定値な気もします。
いずれにせよ、2027年8月期の最初の月は赤字スタートというこで、今期も着実に赤字を増やしていく未来しか見えません(笑)
株価への影響は?
出前館の決算発表で関連してくるのが出前館 株価の動向です。
まず、決算発表の前日(10月14日)のチャートです。
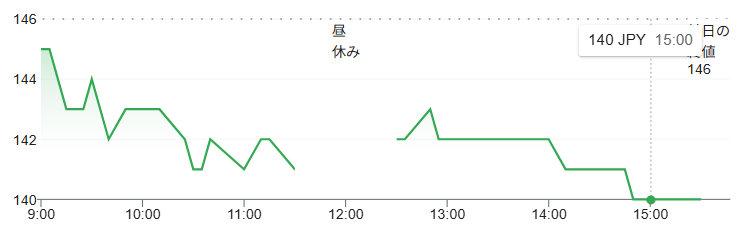
決算発表によるマイナス材料を恐れて利確に出る人がいたためか、売りが増え145円スタートから終値140円まで下落しました。
この売り圧力は決算発表の当日にも継続し、10月15日の終値は134円となりました。
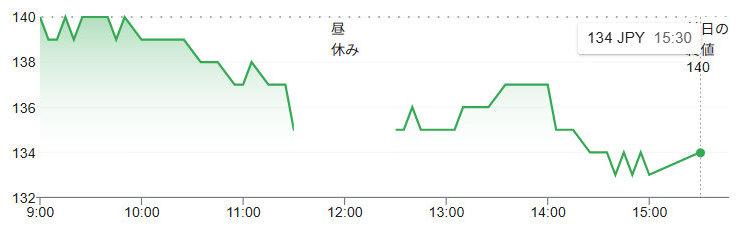
※決算は10月15日の株取引が終了した後に発表されています。
そして、決算発表翌日ですが始値は138円となり、前日の終値134円から上昇しました。
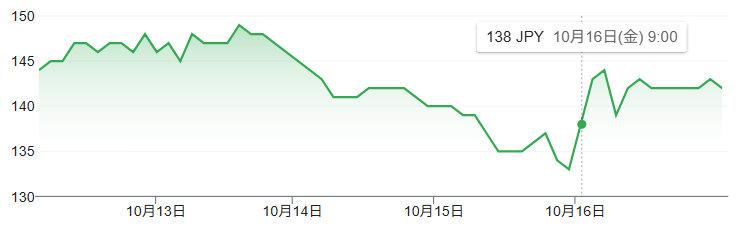
その後 一時的に146円まで上昇し、最終的には142円で10月16日の取引が終了しました。
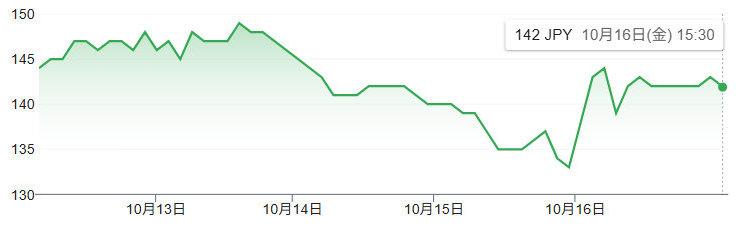
一時的に下落したものの、結果的には下落トレンドにはならず株価への影響度合いは極小となりました。
決算内容としては8期連続赤字とマイナス材料があったものの、直近の7月に発表された決算予想で赤字確定なのが発表されていたこともあり、可もなく不可もなくといったところでしょうか。
過去の事例だと決算発表から数日後に株価が大きく変動することもあるので、もう数日は警戒が必要なのかもしれません。
また、ファンダメンタルズ的に次に大きな動きを見せるのが2027年8月期第一四半期決算発表の2027年1月中旬になるのではないでしょうか。
2027年1月中旬までにテクニカル的には値上がりすることも十分あり得ると思うのですが、2027年8月期第一四半期決算については業績予想を遥かに下回る結果となると思っていて、そこで大暴落なんてことも…
出前館の不安要素
ここでは今回の出前館 決算発表内容及び現状の出前館の実情を踏まえた上で、出前館配達員として稼働する私が思う出前館の今後の不安な点について紹介していきます。
具体的な戦略は出ず
今回の決算発表にて今期(2027年8月期)の戦略は発表されたものの、その戦略は具体性に欠ける残念なものでした。
戦略と銘打って発表されたのが以下の内容となりますが、出前館がどう動くというよりもフードデリバリー市場の環境説明でしかありません。
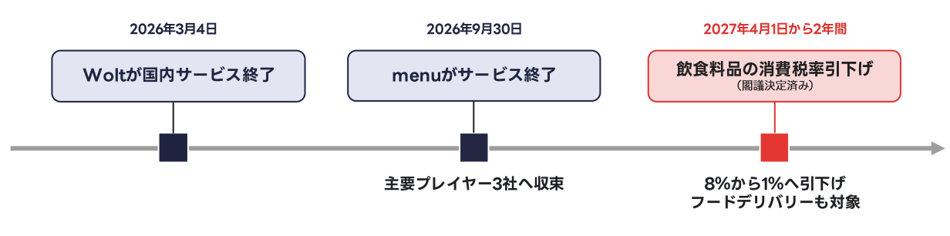
決算資料内では「2027年4月には飲食料品に係る消費税率引き下げが開始し、市場全体の追い風へ」と記載がありましたが、これは出前館に限った話ではありません。
また、2027年8月期 第一四半期 目標と称して以下の内容を掲げていますが、具体性が欠けている上に実現性に乏しいと感じました。
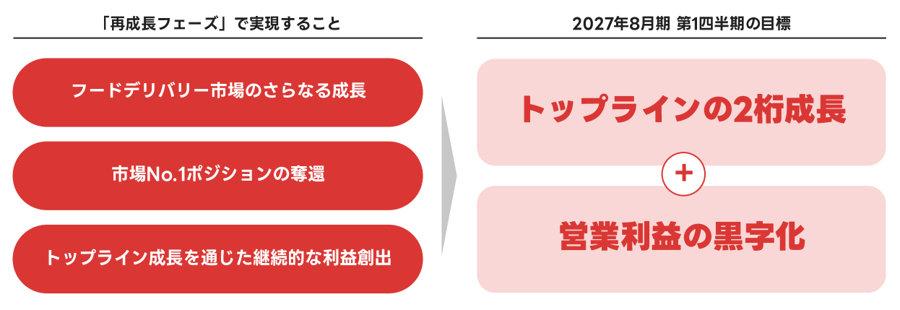
上記の[「再成長フェーズ」で実現すること]に関して言うと、「フードデリバリー市場のさらなる成長」については 今後成長するどころかむしろ衰退するのではないかと思っています。
(衰退すると思う理由については後述する『フードデリバリー市場は衰退のフェーズへ移行か?』にて解説していきます)
また、「市場No.1ポジションの奪還」については今の出前館には夢物語と言えるぐらい絶対無理な話です。
(現状、No.1はおろか、No.2の座すら奪われかねない状況でもあります)
本気で市場No.1を狙うであれば赤字(超格安提供を実施)は必須であり、上記の「実現すること」と「黒字の目標」に矛盾が生じていると言えます。
これらのことから、2027年8月期 第一四半期の決算(2027年1月)を待たずして目標が達成できないことが確定なのかと。
通期の業績予想は非開示
私が知る限り直近の2期(2年)については本決算発表時に向こう1年の業績予想を開示していましたが、今期に関しては通期業績予想は非開示でした。
一応、第1四半期(2026年9月~11月)の業績予想は開示しているので、業績予想自体はあったわけですが、直近2年は通期業績予想を開示していただけに怪しくも思えてしまいます。
通期の業績予想を開示しなかった真相は不明ですが、私が思うに株主に不安を与えるよう敢えて通期の業績予想は控えたのではないでしょうか。
直近3年で毎年37億から82億の赤字を出している企業が、目新しい戦略もなくいきなり黒字に転換することは考えにくく、今期も赤字が濃厚と言えます。
もしかすると、第1四半期以降(2026年12月~)フードデリバリー業界を震撼させる程のビッグなキャンペーンを計画しており、それを他社にバレないように敢えて通期業績予想は控えたという見方でもできます。
安売りでしか活路を見いだせない時点でオワコンな気もしますが、今の経営陣が刷新されない限り黒字化は到底無理かと。
ちなみに2025年8月期は予想売上高が530億円、予想最終益100万円の黒字に対して実際の売上高は397億円、最終益は-50億円。
2026年8月期は当初の予想売上高が441億円、予想最終益-40億円に対して実際の売上高は391億円、最終益は-82億円と予想と結果が毎度乖離しています…
この過去の意味をなさない予想を考慮して、通期業績開示が無意味と察して今回は非開示にしたのかもしれません(笑)
減り続ける現金&資産
前述した決算内容では触れませんでしたが、出前館の現金及び資産は着実に減ってきています。
2025年8月時点で285億円あった現金残高は、2026年8月には196億3,300万円となり、遂に200億円を切りました。
そして、2025年8月時点で286億円あった純資産も、2026年8月には204億3,100万円と減少しています。
出前館は2021年に Zホールディングス(現・LINEヤフー)とNAVERから約800億円の資金調達を受けたものの、気づけば その資金も底が見える状態まできてしまいました…
現状、出前館は赤字継続濃厚な状態であり、今後 経営を存続させるためには関連会社であるLINEヤフーからの資金調達に頼るしかないかもしれません…
配達報酬が激減
2026年10月ぐらいから出前館の配達員への報酬が如実に減少しています。
最初は私が稼働している東京エリアに限ったことだと思っていましたが、SNSを見る限り全国的に出前館の配達報酬は減少しているように見えます。
これまでの高額な配達報酬は出前館が8期連続赤字になった要因の1つであり、配達報酬を下げることは企業として当然のこととも言えます。
ただ、配達報酬を減らせば赤字を減らして黒字化にできるかと言うと、そう単純は話ではありません。
配達報酬が減れば配達員のマッチングする確率が減り、配達遅延が発生しやすくなり 注文者への商品到着スピードも低下することになります。
遅延するだけならまだしも、配達員がマッチングせずに注文自体がキャンセルになるなんてこともあり得ます。
現状、出前館と店舗の契約内容について不明ですが、もし注文キャンセル分の廃棄代金を出前館側で負担しているのであれば、配達員がマッチングしない時点で赤字が増えることになります。
逆に店舗側が負担するのであれば、出前館の負担はないものの、それが続けば店舗にとって死活問題になるので、最悪 加盟店を辞めるという展開もあり得ます。
このように配達報酬が安くなり配達員がマッチングしづらくなくることで、顧客満足度の低下を始めとした別の問題が発生してしまいます。
それともう一つ言わせてもらうと、配達報酬を下げるタイミングが悪すぎです。
今出前館が率先してやるべきは、非効率な配車システム・基本受けキャンができない仕様・ピックアップ先までの距離を除外する距離表示などなど、配達員の不満となっている欠陥だらけの配達システムを改善していくことです。
こうした不満を改善してから配達報酬を下げるのであれば納得しますが、何も改善せず配達報酬を下げるのは順序が逆とも言えます。
基本的に配達員の大多数は「報酬が他社よりも高いから仕方なく出前館で稼働している」のであって、欠陥だけらけの配達システムな上に報酬が安いとなれば稼働する価値は皆無です。
この低報酬状態で出前館の注文がうまく捌けているかは不明ですが、この状態からもう1段階下げようものなら配達員の大量離脱も必至かと。
撤退もあり得る?
決算資料内では「第1四半期(2026年9月~11月)は黒字化を目指す」と前向きな開示はあったものの、依然 出前館 撤退(サービス終了)の可能性は拭えません。
特に今回の決算発表は「具体的な戦略がない」「通期業績予想の開示なし」など撤退をほのめかすと思われる内容と言われてもおかしくありません。
通期の業績予想を発表しなかったのも、現状 サービス終了か継続の瀬戸際に立っており 向こう1年の業績予想なんてやっている場合じゃないのかと勘繰ってしまいます。
とりあえずは、出前館が「市場全体の追い風」といっている2027年4月に開始予定の飲食料品の消費税減税の時までは何とかサービスを継続するでしょう。
その後、消費税減税による効果が弱く結果が出せなければ、サービス継続は不可能と判断するかもしれず、早ければ2027年夏頃にはサービス終了の発表があるのかもしれません。
今後のフードデリバリー市場
ここでは今回の出前館を含むフードデリバリー市場全体の動向について、私の憶測を交えて紹介していきます。
配達員は氷河期突入か?
2027年10月ぐらいからフードデリバリー各社(UberEats・出前館・ロケットナウ)の配達報酬が著しく減少しています。
10月は過ごしやすい気候ということで、フードデリバリー業界では「閑散期」であり、SNS上では「閑散期なんてこんなもん」と楽観的な意見も多々見受けられます。
しかし、2027年10月は過去一とも言える配達報酬の低さであり、異常な状況とも言えます。
普段の閑散期であれば悪い日もあれば良い日がある という具合に報酬の良し悪しに波がありますが、今回は悪い日しかない… というぐらい悪い意味で報酬が安定しています。
そもそも、秋は閑散期ともいえど春に比べれば稼ぎやすい時期であり、去年の夏から冬にかけては特別閑散期と感じるほどの報酬減はありませんでした。
こうしたことから、今は一時的な報酬減少の閑散期ではなく、今後 永続的に低い報酬が続く氷河期に入ったのではないかと思っています。
あくまでこれは私の予想ですが、今後は今の低報酬がスタンダードになり、真冬になって少しだけ報酬が上がって、寒さもある程度緩和したら即 今の低報酬に戻るのではないでしょうか。
そうなると今後は真夏・真冬と悪天候の日だけが高報酬になり、それ以外の日は今の低報酬(もしくはもっと安い報酬)が続き 1年の半分以上は低報酬で、専業ではとてもやっていけない状況になるかと。
まだ10月に入って半月ほどしか経過していないので何とも言えませんが、もしこの低報酬が11月中も継続するようであれば、私の予想も当たってしまうのではないかと思っています。
フードデリバリー市場は衰退フェーズへ移行か?
前述したように、今フードデリバリー業界における配達員の報酬は過去一とも言える酷い状況であり、この状況に危機感を抱いている配達員も多いかと思います。
今は「冬になれば高報酬になる」と期待して 今の厳しい状況を我慢している配達員も多いでしょう。
しかし、冬になっても報酬は大して上がらず、あっという間に今の低報酬に戻ってしまうとなれば、配達員の大量離脱も十分にあり得ます。
もし そうなった場合、まっとうな人はフードデリバリー配達員を辞め別の仕事を始めることになるでしょう。
小遣い稼ぎできれば十分という副業的な稼働をする人は残ると思いますが、大半はフードデリバリーしか出来ない人達で構成されるのではないでしょうか。
そうなった場合に危惧されるのは、配達員がモラルの低い人だらけになってしまうことです。
そして、配達員の全体数も減り 従来よりも配達員がマッチングしにくくなり注文が捌ききれず、まともに商品が届かなくなるかもしれません。
そうした酷い配達環境化ではたして注文者はサービス利用を継続してくれるのでしょうか?
中にはフードデリバリーサービスは必須という方もおり、そうした方はどんな状況であれ継続利用すると思いますが、特別必須ではないという人はフードデリバリー利用を辞めるしまうのではないでしょうか。
フードデリバリー市場は「店」「注文者」「配達員」の構成で成り立っていますが、どれか一つに欠陥が生じてしまうと うまく循環しなくなり、いずれは崩壊を迎えると思っています。
もし、配達員が激減したとなれば注文者へのサービスは低下し、利用者が減って、挙句の果てには店舗もデリバリーを辞めるという悪循環が起きるのではないでしょうか。
こうしたことから、今の低報酬環境が改善されずいけば、フードデリバリー市場は成長どころか衰退すると私は思っています。
「単に配達員の報酬が下がっているだけ」では済まされず、今 日本のフードデリバリー市場は重要な局面を迎えているのではないでしょうか。
最後に
今回は出前館の決算内容を中心として話題を紹介してきました。
『出前館の不安要素』でも話しように、出前館の将来は不安だらけで、いつサービス終了してもおかしくない状況にあります。
こうなってしまった最大の原因は経営陣の存在であり「こんな無能な経営を続けるようであれば潰れるのも時間の問題」と思ってしまいます。
そう思う反面、配達員として稼働している身からすると出前館には何とか存続して欲しいという思いもあり非常に複雑な心境です。
今の経営体制では黒字化なんて夢物語であり、出前館が「黒字」という言葉を口に出すのは10年早いと言えます。
いずれにせよ、次回(2027年1月中旬)の決算発表(2027年8月期第一四半期決算)で黒字化という発言の真偽が分かるので、2027年1月中旬を期待せずに待とうと思います。
それまでにサービス終了しなければ良いのですが…
コメント